Wigl

- 167.00 Avis
- 4,1
- Téléchargements
- 50 000+
 Analyse par Appgk
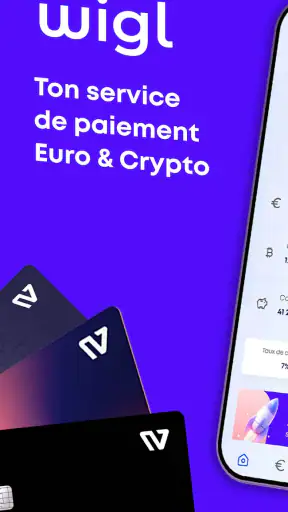
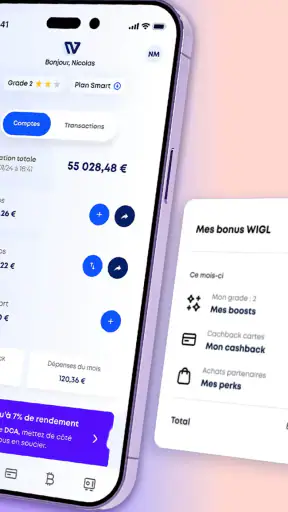
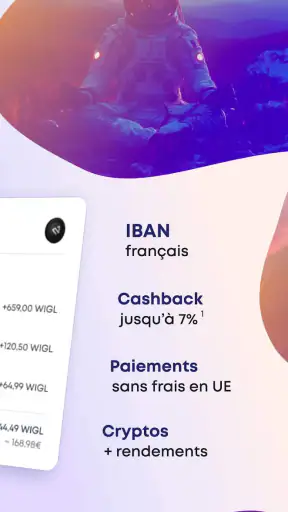
J’ai testé Wigl comme une application financière pensée pour relier les dépenses courantes en euros à une découverte de la crypto. L’idée est assez simple à comprendre, mais son intérêt apparaît surtout dans la façon dont on l’intègre à une routine réelle : suivre une dépense, garder une vision claire de son budget et décider, ou non, de consacrer une petite partie de son argent à un actif beaucoup plus volatil.
Ce positionnement la distingue d’une application bancaire classique. Une banque mobile sert d’abord à payer, recevoir et gérer son compte. Une application de suivi budgétaire aide plutôt à classer les sorties d’argent. Ici, l’expérience cherche à rapprocher ces usages de l’investissement en crypto. C’est pratique pour quelqu’un qui veut tout examiner au même endroit, mais cela demande aussi davantage de discipline. La simplicité de l’interface ne doit pas faire oublier le risque lié à la crypto.
Une utilisation concrète dans un foyer
Le scénario le plus parlant est celui d’un foyer où une personne gère les dépenses quotidiennes et souhaite mieux comprendre ce qu’elle peut mettre de côté. Après les courses, les transports et les abonnements, elle peut utiliser Wigl pour garder un œil sur la partie consacrée aux dépenses en euros, puis réfléchir séparément à une éventuelle exposition aux cryptomonnaies. Cette séparation mentale est importante : l’argent nécessaire au mois ne devrait pas être traité comme une réserve spéculative.
Je trouve l’approche intéressante pour un utilisateur qui veut commencer progressivement. Au lieu de passer directement par une plateforme spécialisée, avec des écrans parfois intimidants et un vocabulaire technique, il peut découvrir le sujet depuis une application financière plus accessible. Cela ne transforme pas la crypto en placement sans danger, mais cela réduit la barrière d’entrée pour comprendre le principe et observer ses propres habitudes.
Dans un usage partagé, je conseille toutefois de ne pas considérer l’application comme un portefeuille familial automatique. Le fait qu’elle soit installée sur une tablette commune ou sur le téléphone d’un proche ne signifie pas que plusieurs personnes disposent du même niveau d’accès, de la même visibilité ou des mêmes responsabilités. Chaque adulte devrait savoir quel compte il utilise, quelles opérations il effectue et qui garde la maîtrise des décisions financières.
Un exemple concret : un couple peut décider qu’une seule personne suit les opérations liées à la crypto, tandis que l’autre se concentre sur les dépenses en euros. Cette organisation peut fonctionner si elle est discutée à l’avance. Elle devient risquée si l’un des deux pense que l’autre surveille les mouvements, ou si les deux utilisent le même appareil sans vérifier le profil actif. Pour moi, la bonne règle est simple : un compte financier doit rester personnel, même quand l’appareil est partagé.
Ce que l’application apporte face aux solutions habituelles
Par rapport à une banque traditionnelle, Wigl semble plus directe pour quelqu’un qui veut explorer la crypto sans ouvrir plusieurs applications dès le départ. Par rapport à un simple tableau de budget, elle donne une dimension d’investissement qui manque souvent aux outils de suivi des dépenses. En revanche, une banque reste généralement plus adaptée pour les besoins quotidiens essentiels, tandis qu’un outil budgétaire spécialisé peut être plus confortable pour analyser précisément les catégories de consommation.
Nos actualités à lire ensuite
Voir toutes les actualités
Je ne la choisirais donc pas comme unique outil financier pour toute une famille. Elle peut compléter une organisation existante, mais elle ne remplace pas forcément la clarté d’un compte bancaire principal, ni la méthode détaillée d’un véritable gestionnaire de budget. Son intérêt est plutôt de créer un pont entre la gestion en euros et la découverte des actifs numériques.
Installation, limites de compte et organisation pratique
Wigl est développée par Wigl et proposée gratuitement. Elle appartient à la catégorie Finance, avec une classification PEGI 3, ce qui la rend présentable dans un contexte familial du point de vue de l’âge indiqué. Il faut néanmoins distinguer cette classification de l’autorisation réelle d’utiliser un service financier ou d’investir. Un enfant peut voir l’application sur un appareil, mais cela ne veut pas dire qu’il doit gérer un compte ou prendre une décision financière.
Les meilleurs aspects de Wigl
Points à retenir à propos de Wigl
Lors de la mise en route, je recommande de commencer par définir le rôle de l’application dans votre organisation. Est-elle destinée à suivre des dépenses personnelles, à apprendre le fonctionnement de la crypto, ou à effectuer des opérations d’investissement ? Ces trois objectifs ne demandent pas la même prudence. Si plusieurs personnes se servent du même téléphone, notez clairement qui est responsable du compte et évitez de laisser une session ouverte sans surveillance.
Cette étape paraît banale, mais elle évite une confusion fréquente : mélanger l’argent commun du foyer et l’argent consacré à une expérimentation personnelle. Une enveloppe dédiée, décidée à l’avance, permet de limiter les réactions impulsives. Si cette enveloppe est épuisée, on s’arrête. Je préfère cette approche à une utilisation au fil des envies, surtout lorsque le marché évolue rapidement.
La version actuelle est la 2.19.3 et l’application demande au minimum un système d’exploitation en version 10. Pour un appareil partagé, cela signifie qu’il faut vérifier la compatibilité avant de prévoir son installation sur un ancien téléphone ou une tablette familiale. Ce point peut sembler technique, mais il devient important lorsque l’un des membres du foyer utilise un appareil conservé pour les dépenses courantes.
Le bon réflexe avant de connecter un usage familial
Je conseille de faire une courte vérification en trois temps. D’abord, chacun identifie le compte ouvert et comprend à qui il appartient. Ensuite, le foyer décide quelles informations peuvent être consultées ensemble et lesquelles restent privées. Enfin, les personnes concernées se mettent d’accord sur la procédure à suivre avant toute opération liée à la crypto.
Cette méthode ne demande aucune fonction spéciale. Elle repose sur la communication et sur la séparation des responsabilités. Elle est particulièrement utile pour les couples, les colocataires ou les parents qui veulent montrer à un adolescent comment fonctionne une application financière sans lui confier la gestion d’argent réel.
Un autre conseil pratique consiste à ne pas utiliser Wigl comme support improvisé pour expliquer la crypto au moment où le marché monte fortement. Dans cette situation, l’enthousiasme peut remplacer la réflexion. Il vaut mieux montrer les notions de dépense, de risque et de variation dans un moment calme, puis rappeler qu’une décision financière ne devrait pas dépendre d’une notification ou d’une conversation rapide.
Captures d’écran
Coordonner les dépenses et les décisions
La coordination est probablement le point le plus important pour un usage partagé. Les dépenses en euros sont souvent prévisibles, alors que la crypto peut changer de valeur et provoquer des réactions émotionnelles. Dans un foyer, ces deux sujets doivent être discutés séparément. Le budget des courses, du loyer ou des factures ne devrait pas être ajusté pour compenser une mauvaise décision d’investissement.
Je trouve utile de fixer une fréquence de consultation. Regarder l’application plusieurs fois par jour peut donner l’impression d’être plus attentif, mais cela encourage parfois une réaction à chaque mouvement. Une consultation planifiée permet de garder une vision plus raisonnable et d’éviter de transformer l’outil en source de stress domestique. Pour une personne débutante, cette discipline vaut souvent plus qu’une multitude de fonctionnalités.
Dans un couple, chacun peut aussi conserver sa propre lecture de la situation. L’un peut être intéressé par la technologie, l’autre par la gestion du budget. Il n’est pas nécessaire de partager le même enthousiasme. En revanche, les deux doivent connaître la somme engagée, l’objectif poursuivi et la limite fixée. Une décision prise par une seule personne avec de l’argent commun crée une tension que l’application ne peut pas résoudre.
Pour une colocation, je serais encore plus prudent. Les dépenses communes peuvent être suivies séparément, mais un compte d’investissement ne devrait pas être confondu avec une cagnotte collective sans accord explicite. Une application financière facilite le suivi, pas la définition des responsabilités entre colocataires. Si chacun n’a pas une compréhension identique de l’opération, mieux vaut ne pas mélanger les fonds.
Un usage pédagogique, mais avec des frontières nettes
Wigl peut servir de point de départ pour parler d’argent avec un jeune utilisateur. On peut lui montrer la différence entre une dépense en euros et un actif numérique, expliquer qu’un prix peut monter ou descendre, puis discuter de la notion de perte. C’est plus concret qu’une explication abstraite, car l’application relie la conversation à un environnement financier réel.
Je ne laisserais cependant pas un enfant ou un adolescent utiliser seul un compte financier. La classification PEGI 3 concerne l’âge du contenu, pas la maturité nécessaire pour investir. La présence d’une interface simple peut donner une fausse impression de facilité. Un adulte doit donc accompagner la découverte, expliquer les limites et empêcher qu’une démonstration se transforme en décision non comprise.
Cette distinction est également valable pour un proche âgé ou peu habitué aux applications financières. Dans ce cas, le risque n’est pas seulement l’investissement : c’est aussi la confusion entre une somme disponible, une opération en cours et une valeur qui peut varier. Je recommande une explication lente, avec des mots simples, et une vérification systématique avant toute action.
Crypto, confiance et limites à accepter
Le principal avantage de Wigl est sa promesse d’un parcours plus accessible entre dépenses et crypto. Son principal point de vigilance vient du même endroit : en rapprochant ces univers, elle peut rendre l’investissement trop familier. Une dépense en euros et une exposition à une cryptomonnaie n’ont pas le même niveau de risque, même si elles apparaissent dans une expérience financière commune.
Je déconseille l’application à quelqu’un qui cherche uniquement un compte courant classique, sans intérêt pour les actifs numériques. Dans ce cas, une banque mobile ou l’application de sa banque sera probablement plus cohérente. Je la déconseille aussi à une personne qui veut une analyse budgétaire très poussée, avec une méthode détaillée de suivi des catégories et des objectifs. Un outil spécialisé dans le budget pourra mieux répondre à cette attente.
À l’inverse, elle peut convenir à un utilisateur curieux qui veut centraliser une partie de son expérience financière et découvrir la crypto sans commencer par un environnement très technique. Elle peut également intéresser une personne qui souhaite discuter d’investissement avec son partenaire, à condition de poser des règles claires et de ne pas confondre accessibilité et sécurité.
Le fait qu’elle soit gratuite facilite l’essai, mais je ne prendrais pas cette gratuité comme une raison d’y consacrer immédiatement de l’argent. Je commencerais par comprendre les écrans, la logique des dépenses et le parcours d’investissement. Ensuite seulement, je déciderais si l’application correspond à ma façon de gérer mon argent. Cette période d’observation est particulièrement pertinente lorsque plusieurs personnes utilisent le même appareil.
Son adoption reste encore mesurée, avec plus de cinquante mille installations et une moyenne de 4,1 sur un peu plus de trois cents évaluations. Ces chiffres montrent qu’elle a déjà trouvé son public, sans donner l’image d’un outil universellement installé. Je les interprète comme un encouragement à tester prudemment plutôt qu’une preuve suffisante pour lui confier toute sa gestion financière.
Les détails qui changent vraiment l’expérience
Le premier conseil avancé que je retiens est de séparer la routine de suivi et la décision d’investissement. On peut consulter ses dépenses à un moment fixe, puis réserver toute décision liée à la crypto à un autre moment, après réflexion. Cette séparation réduit le risque de transformer une dépense quotidienne en déclencheur d’achat impulsif.
Le deuxième est de définir une règle de foyer écrite, même très courte : qui utilise le compte, quelle somme peut être engagée et quelle validation est nécessaire si l’argent est commun. Ce n’est pas une fonction cachée de l’application, mais c’est une méthode qui compense efficacement les limites d’un appareil partagé.
Le troisième consiste à utiliser l’application comme outil de conversation plutôt que comme arbitre familial. Les chiffres peuvent aider à parler des habitudes, mais ils ne décident pas seuls de ce qui est raisonnable. Une famille doit encore tenir compte des factures à venir, de l’épargne de précaution et de sa tolérance réelle aux pertes.
Enfin, je recommande de vérifier régulièrement que l’appareil utilisé est bien compatible et à jour avant une session importante. Avec une version minimale de système fixée à 10, un ancien appareil peut devenir le maillon faible de l’organisation. Pour un téléphone partagé, il est préférable de prévoir une solution de secours plutôt que de découvrir un problème au moment où l’on veut consulter une information urgente.
Mon avis pour un foyer qui hésite
Après l’avoir examinée sous l’angle des dépenses partagées, je vois Wigl comme une application de transition : elle peut rapprocher la gestion en euros et la découverte de la crypto, mais elle ne devrait pas être présentée comme le centre automatique des finances familiales. Son interface et son accès gratuit rendent l’essai facile, tandis que son sujet impose une vraie conversation sur les limites, les responsabilités et le risque.
Pour une personne seule, curieuse et prête à apprendre, elle peut être une porte d’entrée intéressante. Pour un couple, elle devient utile si chacun sait exactement ce qu’il consulte et ce qu’il peut faire. Pour une famille avec des enfants, je la réserverais à un usage pédagogique accompagné, sans confier de décision financière à un mineur. Pour une colocation, je garderais les comptes strictement séparés.
La note moyenne de 4,1 auprès de 303 évaluations et ses plus de cinquante mille installations suggèrent une réception encourageante, mais je garderais une approche personnelle plutôt qu’un enthousiasme automatique. Une application financière mérite d’être jugée sur sa place dans votre organisation, pas seulement sur sa popularité.
Mon verdict est donc favorable, avec une condition claire : utilisez Wigl pour mieux comprendre et organiser votre approche, pas pour remplacer votre jugement. Si vous voulez explorer la crypto depuis un cadre plus accessible, elle mérite un essai. Si vous cherchez seulement un outil bancaire ou un budget familial très détaillé, une solution plus spécialisée sera probablement préférable. Dans un foyer, la meilleure décision reste celle que tout le monde comprend avant qu’elle ne touche à l’argent commun.
FAQ sur Wigl
Qu’est-ce que Wigl et à quoi sert cette application ?
Wigl est une application mobile conçue pour proposer une expérience de divertissement et d’interaction directement depuis un smartphone. Selon les fonctionnalités disponibles, elle peut permettre de découvrir des contenus, de participer à des activités ou d’utiliser différents services intégrés. Avant le téléchargement, il est conseillé de consulter la description officielle afin de vérifier que la version proposée correspond bien à vos attentes.
Wigl est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Wigl peut être gratuit, mais certaines fonctions ou certains contenus peuvent éventuellement nécessiter des achats intégrés, un abonnement ou l’utilisation de crédits. Les conditions peuvent varier selon Android, iOS, le pays et les promotions en cours. Nous recommandons de vérifier la fiche de l’application et les tarifs affichés dans la boutique avant de confirmer un achat.
Wigl est-elle disponible sur Android et iPhone ?
La disponibilité de Wigl dépend de la version publiée par son éditeur et de la compatibilité avec votre appareil. Avant l’installation, vérifiez la présence de l’application sur Google Play ou l’App Store, ainsi que la version minimale du système requise. Certains modèles anciens peuvent ne pas être pris en charge ou offrir une expérience moins fluide.
Wigl demande-t-elle des informations personnelles ou des autorisations particulières ?
Comme de nombreuses applications mobiles, Wigl peut demander certaines autorisations pour fonctionner correctement, par exemple l’accès aux notifications, au stockage, à la connexion Internet ou à des fonctions liées au compte utilisateur. Lisez attentivement la politique de confidentialité et les permissions affichées lors de l’installation. N’accordez que les accès qui vous semblent nécessaires à l’utilisation du service.
Wigl est-elle sûre pour les enfants et les adolescents ?
La sécurité de Wigl dépend notamment de son âge recommandé, de ses fonctionnalités sociales, des contenus proposés et de la manière dont les données sont traitées. Les parents devraient consulter la classification officielle, les règles de la plateforme et les options de contrôle disponibles. Si l’application permet des échanges avec d’autres utilisateurs ou des achats intégrés, une surveillance adaptée peut être utile.